
9月7日,A股算力硬件板块集体爆发。截至收盘,创业板指大涨3.41%,深证成指涨1.91%,科创50指数涨2.42%。全市场超3100只个股上涨,近百股涨停。CPO(光模块)板块高开高走,泰金新能、剑桥科技等20股盘中涨停;PCB概念板块同样掀起涨停潮,沪电股份、江南新材、景旺电子等20股涨停。
外围市场同步共振。日经225指数收涨2.12%,韩国KOSPI指数大涨4.61%。日韩芯片股大幅走强,SK海力士涨超8%,软银集团大涨11%。
三股力量共振
本轮算力板块爆发的催化因素可从三个维度梳理。
其一,外围科技股传导。上周五(9月4日),美股费城半导体指数走出“利空出尽”的上涨行情。尽管8月非农就业数据大超预期引发市场对降息的预期升温,美股三大指数集体收跌,但费城半导体指数逆势走强。受此影响,日韩股市9月7日全面上涨,带动A股同步高开。根据国盛证券观点,GPT-6宣告AGI时代算力军备以周计。
其二,OpenAI大模型催化。据新浪等多家媒体报道,OpenAI近日正式发布GPT-6 Astra,并称其为目前全球最智能、对齐程度最高的模型。根据银河证券指出,Astra的发布再次验证了前沿模型训练仍处于超大集群化、重资本化、强互联依赖的扩张通道中,模型训练的算力规模有望从10^26 FLOPs量级进一步向10^27 FLOPs量级推进。最直接受益的环节是800G/1.6T以及未来3.2T高速光模块产业链。根据开源证券指出,国内外科技巨头财报呈现业绩与资本开支指引双超预期。
其三,资金风格切换。在市场整体走势偏弱、防御需求本应上升的背景下,煤炭、保险等防御板块反而出现大幅调整。根据市场分析,这一方面源于科技板块上涨带来的跷跷板效应,另一方面也反映出防御板块前期涨幅可观(自7月以来普遍超过15%),已积累了一定的盈利盘,交易结构较为拥挤。
聚焦创业板算力基础设施指数
算力硬件产业链涉及数据中心建设、运营、硬件设备制造(包括光模块、PCB、存储芯片、服务器、液冷等环节)。在创业板市场中,已有专门覆盖这一领域的主题指数。
创业板算力基础设施指数(代码:970083)于2025年发布,精选50只业务覆盖数据中心、通信设备、PCB、存储芯片、液冷散热等算力基础设施环节的创业板上市公司证券作为样本。其行业分布集中在电子、通信、计算机等硬科技领域,能够较为全面地反映创业板市场中算力产业链核心公司的整体表现。
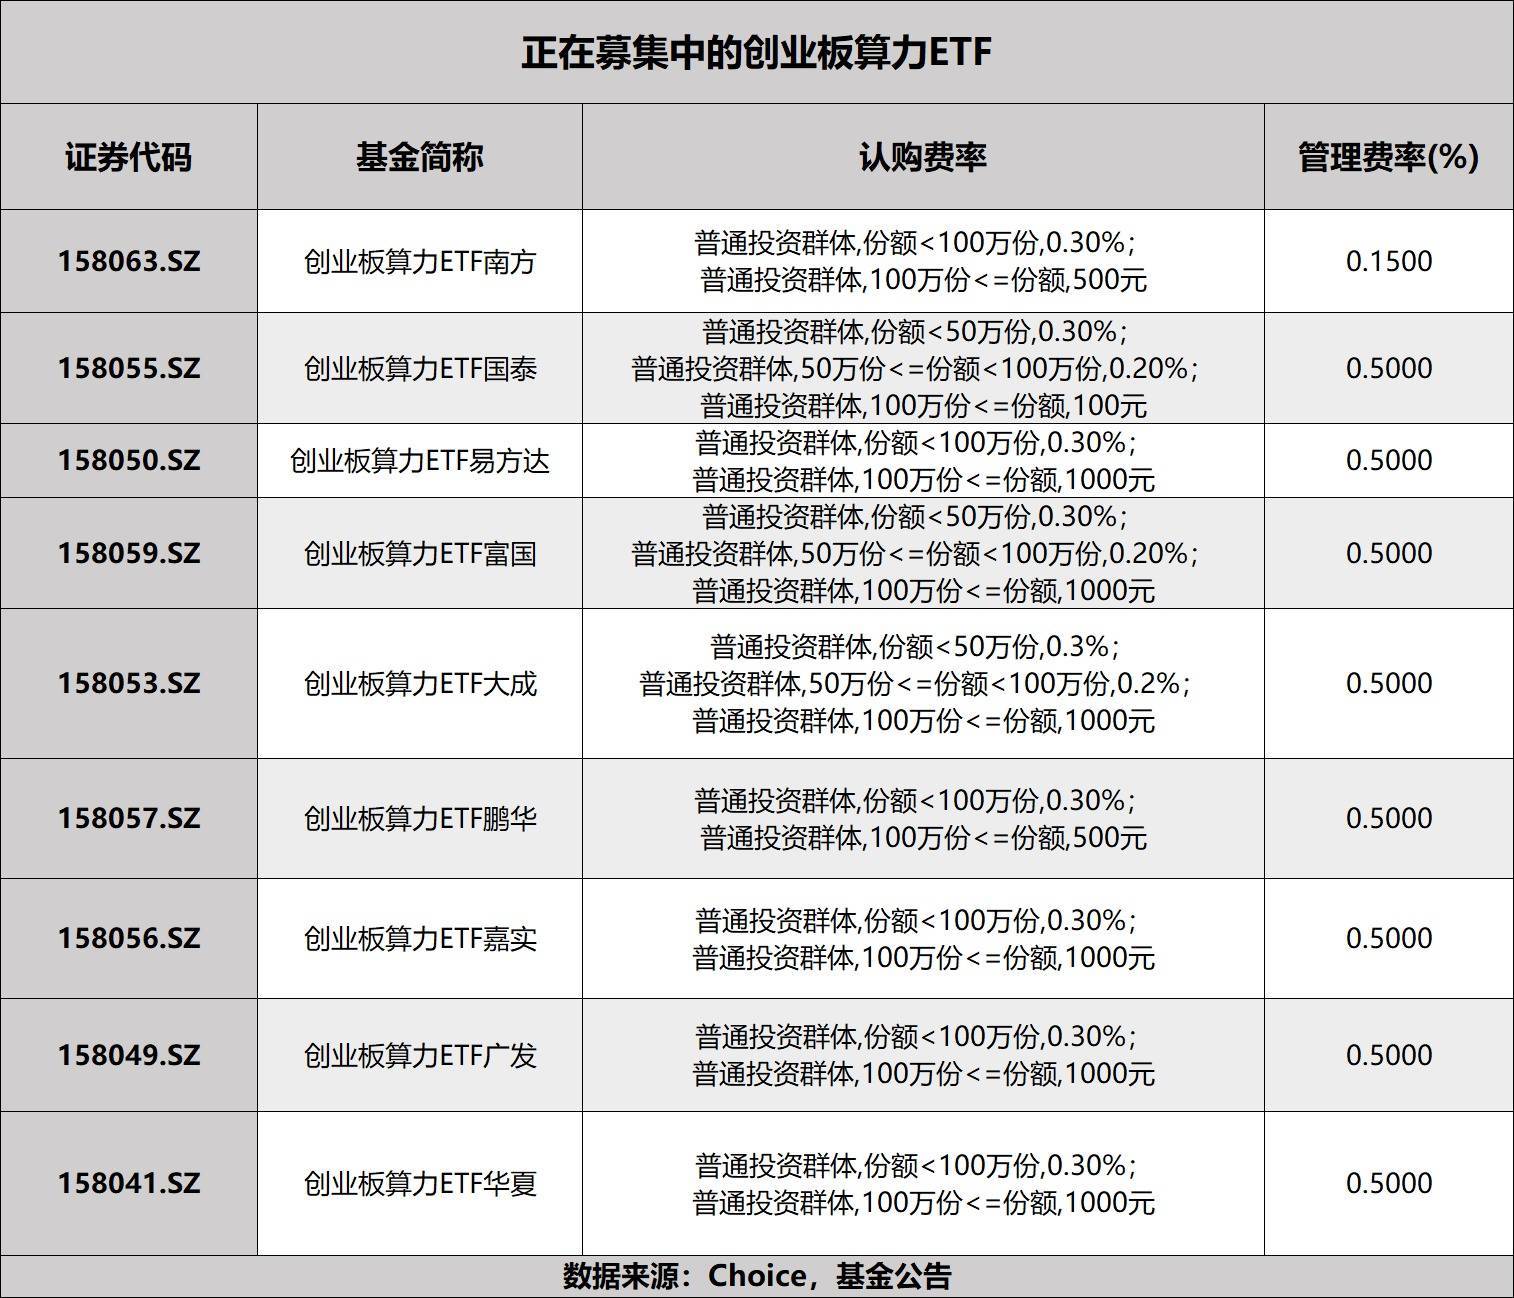
9月4日,华夏基金、易方达基金、嘉实基金、广发基金、鹏华基金、天弘基金、富国基金、大成基金等8家基金公司旗下首批跟踪该指数的ETF同步开启认购,募集上限普遍设置在20亿至50亿元区间。南方基金、国泰基金旗下相关产品于9月7日启动发售。
算力板块的上涨受多重因素催化,但仍需关注以下风险:
应用落地与业绩兑现风险。根据银河证券分析师吴砚靖指出,产业需要警惕应用落地不及预期带来算力硬件过剩跌价的风险;若商业化不及预期,存量AI债务压力可能将科技行情的风险点从“需求证伪”提前至“信用证伪”。根据国盛证券研报,市场担忧存储芯片涨价挤占云厂商资本开支预算,进而影响光模块企业业绩兑现。部分环节的业绩增长存在不及预期风险。
交易拥挤与估值波动风险。根据中信建投研报,算力板块近期主升但波动加大,资金止盈及美韩AI产业链大幅调整引发市场疑虑。光模块、PCB等环节交易拥挤度上升,板块在快速上涨后可能面临获利了结压力。
风险提示:基金有风险,投资须谨慎。ETF为场内交易型指数基金,二级市场价格存在折溢价与流动性风险,基金表现与跟踪指数可能存在跟踪误差,过往业绩不代表未来收益。
宇轩配资提示:文章来自网络,不代表本站观点。